Domain ptba.de kaufen?
Wir ziehen mit dem Projekt
ptba.de um.
Sind Sie am Kauf der Domain
ptba.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ptba.de kaufen?
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **
Ähnliche Suchbegriffe für Progressionsvorbehalt Steuer
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt Steuer:
-
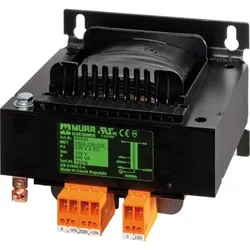
Murrelektronik Steuer-/Trenntransformator 86055Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=240..415 VSekundärspannung 1=110 VBemessungsscheinleistung=1000 VA302,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Murrelektronik Steuer-/Trenntransformator 86031Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=400 VSekundärspannung 1=230 VBemessungsscheinleistung=630 VAIsolierstoff-Klasse nach IEC 85=BBreite=150 mmHöhe=130 mmTiefe=146 mmRingkern=neinGeeignet für Platinenmontage=neinGeeignet für Reiheneinbau=nein208,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Möhlmeier, Heinz: Allgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. SchulbuchAllgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. Schulbuch , das umfangreiche Standardwerk deckt alle Inhalte der Landeslehrpläne für die Ausbildung zum Steuerfachangestellten/zur Steuerfachangestellten ab vermittelt die Inhalte anschaulich anhand von Schaubildern, Übersichten und Merksätzen - sowie mit zahlreichen Aufgaben zu den Unterkapiteln umfassend aktualisiert (u.a. Vertragsrecht und den steuerrechtlichen Rahmenbedingungen) Lösungen sind separat erhältlich (als gedrucktes Exemplar oder als Download). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 13. Auflage 2018, Erscheinungsjahr: 201810, Produktform: Kartoniert, Titel der Reihe: Allgemeine Wirtschaftslehre##, Autoren: Möhlmeier, Heinz~Nath, Guenter, Auflage: 18013, Auflage/Ausgabe: 13. Auflage 2018, Seitenzahl/Blattzahl: 667, Keyword: Steuerfachangestellte; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Steuerberatung / Berufsbezogenes Schulbuch~Wirtschaftsberatung - Wirtschaftsberater~Wirtschaftslehre / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Schule und Lernen: Wirtschaftswissenschaften, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 1126, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22634930 A19993549 A10894926 A5999498, Vorgänger EAN: 9783823767725, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 121858154,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
-
Warum gibt es den Progressionsvorbehalt?
Der Progressionsvorbehalt wurde eingeführt, um sicherzustellen, dass auch Einkünfte, die nicht in Deutschland erzielt wurden, bei der Berechnung des Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige mit hohen ausländischen Einkünften einen niedrigeren Steuersatz auf ihre inländischen Einkünfte zahlen als Steuerpflichtige mit vergleichbaren rein inländischen Einkünften. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Darüber hinaus dient er auch der Vermeidung von Steuerumgehung durch die Verlagerung von Einkünften ins Ausland. **


Was bedeutet Progressionsvorbehalt bei Altersteilzeit?
Was bedeutet Progressionsvorbehalt bei Altersteilzeit? Der Progressionsvorbehalt besagt, dass das Einkommen aus der Altersteilzeit bei der Berechnung des Steuersatzes berücksichtigt wird, auch wenn es steuerfrei ist. Dadurch kann es zu einer höheren Besteuerung anderer Einkünfte kommen. Dies dient dazu, eine Gleichbehandlung mit voll arbeitenden Personen sicherzustellen. Der Progressionsvorbehalt soll verhindern, dass Steuerzahler durch steuerfreie Einkünfte in eine niedrigere Steuerprogression rutschen und dadurch insgesamt weniger Steuern zahlen. Es ist wichtig, den Progressionsvorbehalt bei der Steuerplanung in der Altersteilzeit zu berücksichtigen, um unerwartete Steuernachzahlungen zu vermeiden. **
Was versteht man unter Progressionsvorbehalt?
Was versteht man unter Progressionsvorbehalt? Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht der deutschen Einkommensteuer unterliegen, aber dennoch bei der Berechnung des Steuersatzes berücksichtigt werden. Dies bedeutet, dass diese Einkünfte dazu führen können, dass der Steuersatz auf andere steuerpflichtige Einkünfte höher ausfällt. Typische Beispiele für Einkünfte, die dem Progressionsvorbehalt unterliegen, sind beispielsweise Arbeitslosengeld, Krankengeld oder Elterngeld. Der Progressionsvorbehalt soll sicherstellen, dass auch Personen mit steuerfreien Einkünften einen angemessenen Beitrag zur Finanzierung des Gemeinwesens leisten. **
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt Steuer:
-
Murrelektronik Steuer-/Trenntransformator 86055Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=240..415 VSekundärspannung 1=110 VBemessungsscheinleistung=1000 VA302,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
-
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **
-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
Ähnliche Suchbegriffe für Progressionsvorbehalt Steuer
-
Murrelektronik Steuer-/Trenntransformator 86031Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=400 VSekundärspannung 1=230 VBemessungsscheinleistung=630 VAIsolierstoff-Klasse nach IEC 85=BBreite=150 mmHöhe=130 mmTiefe=146 mmRingkern=neinGeeignet für Platinenmontage=neinGeeignet für Reiheneinbau=nein208,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Möhlmeier, Heinz: Allgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. SchulbuchAllgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. Schulbuch , das umfangreiche Standardwerk deckt alle Inhalte der Landeslehrpläne für die Ausbildung zum Steuerfachangestellten/zur Steuerfachangestellten ab vermittelt die Inhalte anschaulich anhand von Schaubildern, Übersichten und Merksätzen - sowie mit zahlreichen Aufgaben zu den Unterkapiteln umfassend aktualisiert (u.a. Vertragsrecht und den steuerrechtlichen Rahmenbedingungen) Lösungen sind separat erhältlich (als gedrucktes Exemplar oder als Download). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 13. Auflage 2018, Erscheinungsjahr: 201810, Produktform: Kartoniert, Titel der Reihe: Allgemeine Wirtschaftslehre##, Autoren: Möhlmeier, Heinz~Nath, Guenter, Auflage: 18013, Auflage/Ausgabe: 13. Auflage 2018, Seitenzahl/Blattzahl: 667, Keyword: Steuerfachangestellte; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Steuerberatung / Berufsbezogenes Schulbuch~Wirtschaftsberatung - Wirtschaftsberater~Wirtschaftslehre / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Schule und Lernen: Wirtschaftswissenschaften, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 1126, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22634930 A19993549 A10894926 A5999498, Vorgänger EAN: 9783823767725, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 121858154,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Käser, Heike: Naturkosmetische RohstoffeNaturkosmetische Rohstoffe , Dieses Buch bietet privat Interessierten sowie Kosmetikerinnen, PTA und Aromatherapeut(inn)en eine fundierte Basis für eine naturkosmetisch orientierte Herstellungspraxis. Es ist Rohstofflexikon, Nachschlagewerk und Arbeitsbuch in einem. Das Buch stellt bewährte und moderne Rohstoffe in funktionalen Gruppen vor, die in Einzelportraits im Detail beschrieben werden: Pflanzenöle und -butter, Wachse, Sterole, Lecithine, Kräuter, Emulgatoren, Tenside, Konsistenzgeber, Hydratisierer, Vitamine, Gelbildner, Konservierungsmittel, Tonerden und Lichtschutzpigmente. Übersichtstabellen erleichtern das schnelle Auffinden. Sinnvolle naturkosmetische Rohstoffe, ihre Charakteristika und Wirkungsweise mitsamt den Kerndaten zu ihrer Verarbeitung, Kombination und kosmetischen Eignung sind dargestellt.?Wer mehr über Inhaltsstoffe gekaufter Naturkosmetik erfahren, eine eigene Pflegelinie auf den Markt bringen oder einfach wirksame Kosmetik für sich selbst herstellen will: In diesem Buch sind die Antworten, die Sie brauchen - und eine Fülle an Hintergrundinformationen. , Kabel & Drähte > Autoelektrik , Auflage: 8. Auflage, Erscheinungsjahr: 202209, Produktform: Leinen, Autoren: Käser, Heike, Auflage: 22008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 408, Keyword: Lichtschutzpigment; Konservierungsmittel; Kräuter; Tonerde; Hydratisierer; Pflanzenöl; Kosmetik; Rezeptur; Emulgator; Haarpflege; Salbe; Shampoo; Aromatherapie; Naturkosmetik; Pharmazeutisch-technischer Assistent; Creme; Vitamine; PTA; Pflanzenbutter, Fachschema: Aroma - Aromatherapie~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Natur / Kosmetik, Kleidung~Naturkosmetik~Kosmetik / Schön~Schönheit (Kosmetik) - Schönheitspflege, Fachkategorie: Alternativmedizin~Kosmetik, Haare und Beauty, Warengruppe: HC/Schönheit/Kosmetik, Fachkategorie: Aromatherapie und ätherische Öle, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Freya Verlag, Verlag: Freya Verlag, Verlag: Freya Verlag GmbH, Länge: 233, Breite: 170, Höhe: 28, Gewicht: 1094, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A9259669,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
-
Warum gibt es den Progressionsvorbehalt?
Der Progressionsvorbehalt wurde eingeführt, um sicherzustellen, dass auch Einkünfte, die nicht in Deutschland erzielt wurden, bei der Berechnung des Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige mit hohen ausländischen Einkünften einen niedrigeren Steuersatz auf ihre inländischen Einkünfte zahlen als Steuerpflichtige mit vergleichbaren rein inländischen Einkünften. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Darüber hinaus dient er auch der Vermeidung von Steuerumgehung durch die Verlagerung von Einkünften ins Ausland. **
-
Was bedeutet Progressionsvorbehalt bei Altersteilzeit?
Was bedeutet Progressionsvorbehalt bei Altersteilzeit? Der Progressionsvorbehalt besagt, dass das Einkommen aus der Altersteilzeit bei der Berechnung des Steuersatzes berücksichtigt wird, auch wenn es steuerfrei ist. Dadurch kann es zu einer höheren Besteuerung anderer Einkünfte kommen. Dies dient dazu, eine Gleichbehandlung mit voll arbeitenden Personen sicherzustellen. Der Progressionsvorbehalt soll verhindern, dass Steuerzahler durch steuerfreie Einkünfte in eine niedrigere Steuerprogression rutschen und dadurch insgesamt weniger Steuern zahlen. Es ist wichtig, den Progressionsvorbehalt bei der Steuerplanung in der Altersteilzeit zu berücksichtigen, um unerwartete Steuernachzahlungen zu vermeiden. **
-
Was versteht man unter Progressionsvorbehalt?
Was versteht man unter Progressionsvorbehalt? Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht der deutschen Einkommensteuer unterliegen, aber dennoch bei der Berechnung des Steuersatzes berücksichtigt werden. Dies bedeutet, dass diese Einkünfte dazu führen können, dass der Steuersatz auf andere steuerpflichtige Einkünfte höher ausfällt. Typische Beispiele für Einkünfte, die dem Progressionsvorbehalt unterliegen, sind beispielsweise Arbeitslosengeld, Krankengeld oder Elterngeld. Der Progressionsvorbehalt soll sicherstellen, dass auch Personen mit steuerfreien Einkünften einen angemessenen Beitrag zur Finanzierung des Gemeinwesens leisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.